
云鹰读书会2026年第5期(总第264期)
2026-11-112026年10月28日晚上,南开大学经济学院云鹰读书会在二主楼A207教室“数字经贸科研训练”课堂上顺利进行。本次读书会由2024级本科生程子珊、郭雪丽展示了Helpman(1984)的论文“A Simple Theory of International Trade with Multinational”,发表于Journal of Political Economy,由国际经济贸易系张洁老师跟进指导。
特别鸣谢
本次云鹰读书会由南开大学国际经济贸易系
系友苏武康博士赞助支持
摘要
本文基于企业特定资产(Firm-specific Assets)的理论视角,指出营销、管理以及产品专用研发等企业专属资源具有一定的跨国使用能力,即企业可以利用这些资源服务于设立在其他国家的生产工厂,而不必局限于投入要素最初形成的国家。在此基础上,文章构建了一个国际贸易的一般均衡模型,将差异化产品行业中生产工厂的区位选择纳入企业决策,分析企业如何在不同国家之间配置生产设施。进一步地,论文利用该模型推导出一系列关于国际贸易的理论预测,重点考察国家相对规模以及相对要素禀赋差异如何影响国际贸易模式、贸易总量、产业内贸易占比和企业内部贸易占比。通过将企业生产区位选择与传统国际贸易的一般均衡框架相结合,文章从企业特定资产跨国使用的角度,为解释国际贸易结构及其形成机制提供了新的理论分析思路。
目录
一、引言
二、基本模型
三、一体化世界经济均衡
四、贸易模式
五、贸易总量
六、行业内贸易与企业内贸易
七、拓展:FDI发展
八、研究结论
1. 引言
跨国公司在国际贸易中的作用日益增强,其在一国对外贸易中的占比也不断提高。以美国为例,1970年,跨国公司占美国制造业出口总额的62%,占进口总额的34%。这表明,跨国公司已经成为国际贸易活动中不可忽视的重要力量,其存在对传统国际贸易理论提出了新的解释要求。
然而,尽管跨国公司在国际贸易中的地位不断上升,现有理论却尚未充分解释跨国公司产生的条件,以及在不同条件下国际贸易结构将如何变化。传统国际贸易一般均衡理论通常没有明确纳入跨国公司的经营活动,而早期关于跨国公司的研究(如Caves,1971)虽然对此有所涉及,但仍未充分解决一个核心问题:企业在什么条件下会选择将生产活动布局到国外,以及这种企业区位选择将如何影响国际贸易模式?
此前,Caves(1982)等学者虽然已经尝试在一般均衡框架下讨论跨国公司,但对于国际贸易模式的解释仍然相对有限。因此,本文试图建立一个能够同时解释企业跨国经营决策与国际贸易结构的一般均衡理论模型。该模型主要具有两个重要特征:第一,产品具有差异化特征,行业存在规模经济与垄断竞争;第二,企业拥有营销、管理以及产品研发(R&D)等企业特定资产,这些资源能够服务于不同国家的生产工厂,而不必与生产工厂位于同一国家。
在此基础上,文章进一步将跨国公司的形成与企业在不同国家之间的要素收益差异联系起来。Helpman(1983b)已经讨论了企业的水平型与垂直型整合问题,而本文则将企业利润最大化与产品线生产区位选择纳入统一框架,重点分析企业如何根据不同国家之间的相对要素报酬差异,选择最具成本优势的生产布局。需要指出的是,本文暂时排除了运输成本和关税的影响,即企业设立海外生产工厂并不是为了规避运输成本或关税壁垒,而是主要出于不同国家相对要素禀赋差异所带来的生产成本考虑。此外,税收优惠等其他可能影响跨国经营的因素也不在本文讨论范围之内。
与仅仅解释跨国公司形成条件的研究不同,本文进一步将跨国公司纳入国际贸易的一般均衡体系,试图解释跨国公司如何影响不同类型的国际贸易。作者指出,国际贸易不仅包括产业间贸易,还包括产业内贸易、公司内贸易。其中,企业内部贸易近年来的重要性不断提高,已经成为理解国际贸易结构不可忽视的组成部分。
2. 基本模型
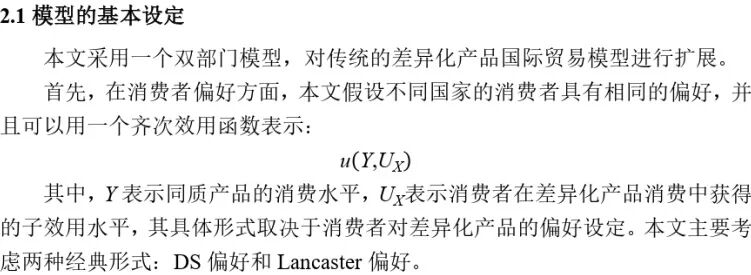
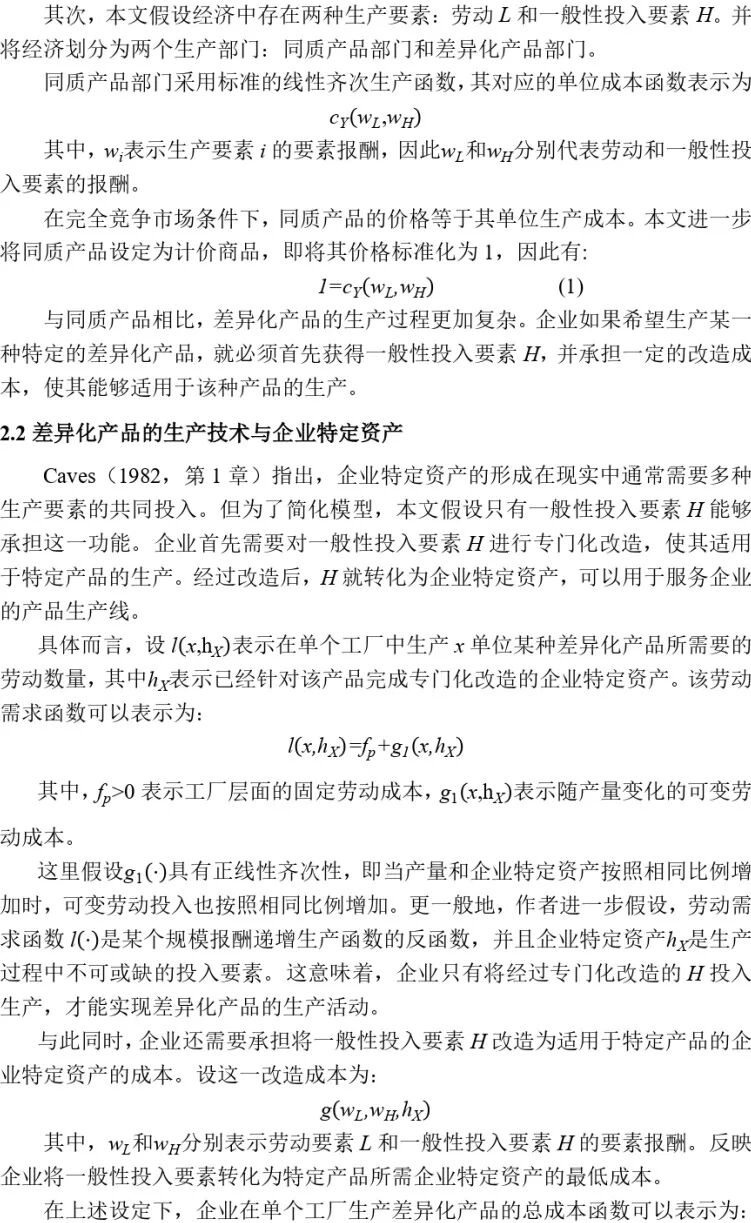
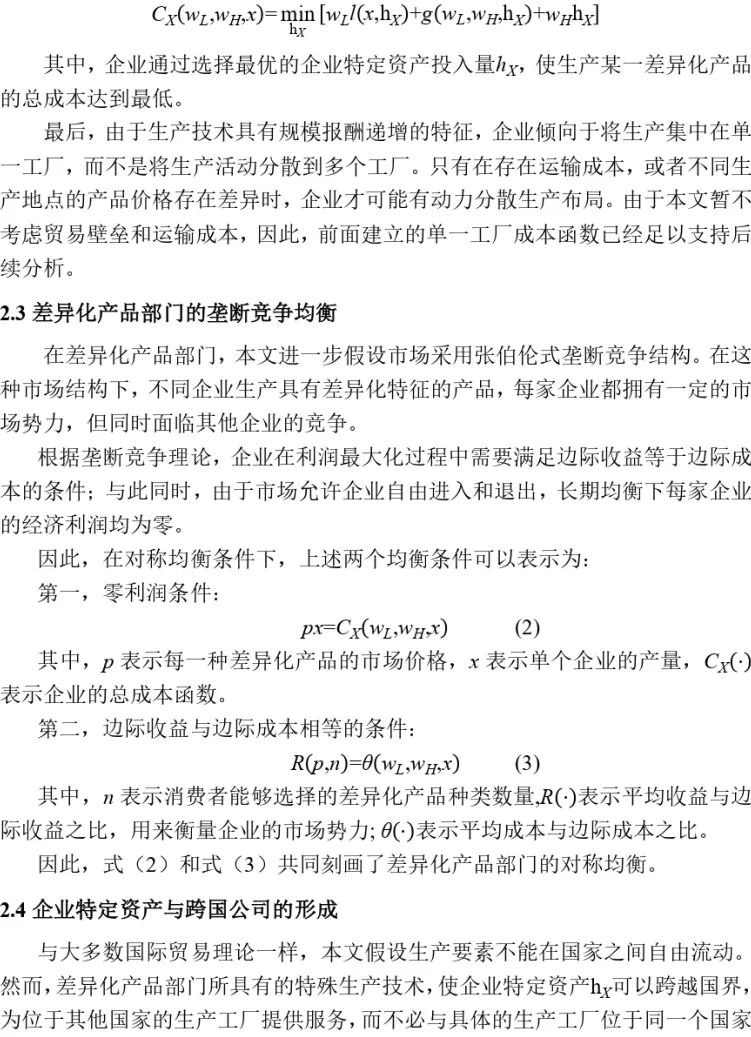
3. 一体化世界经济均衡
4. 贸易模式
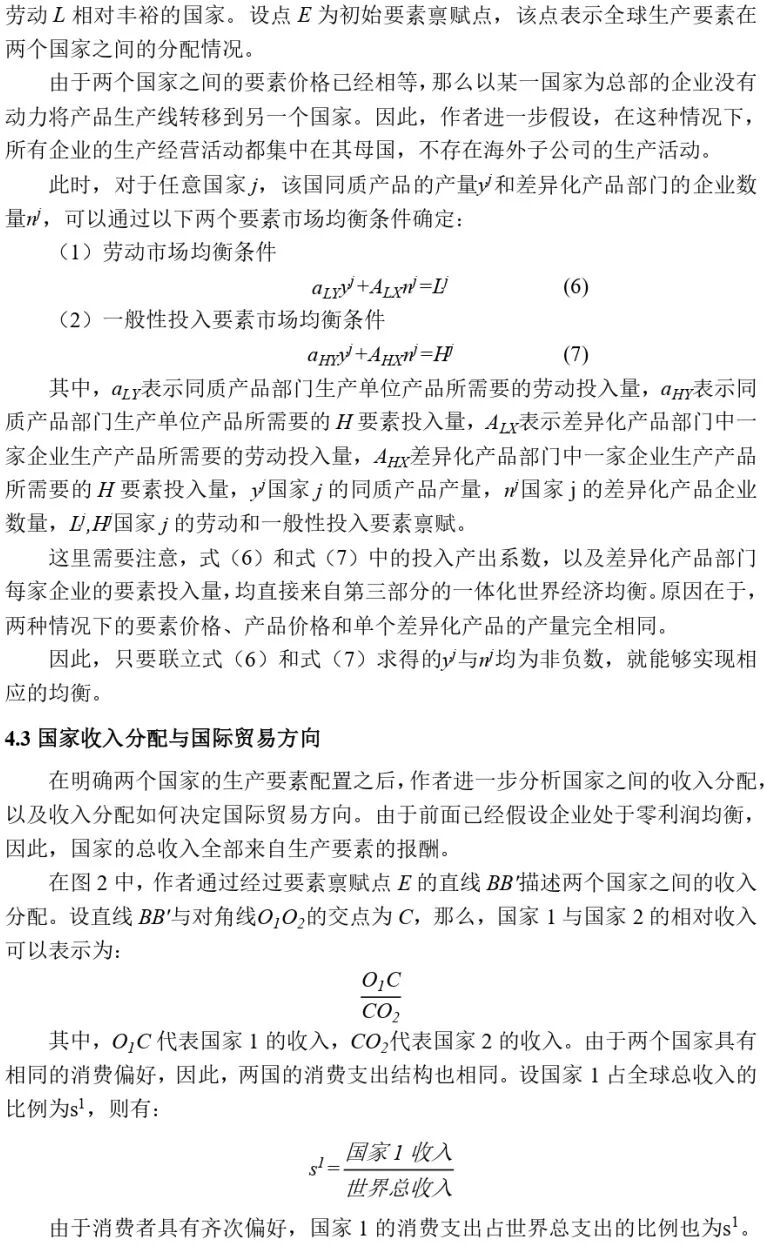
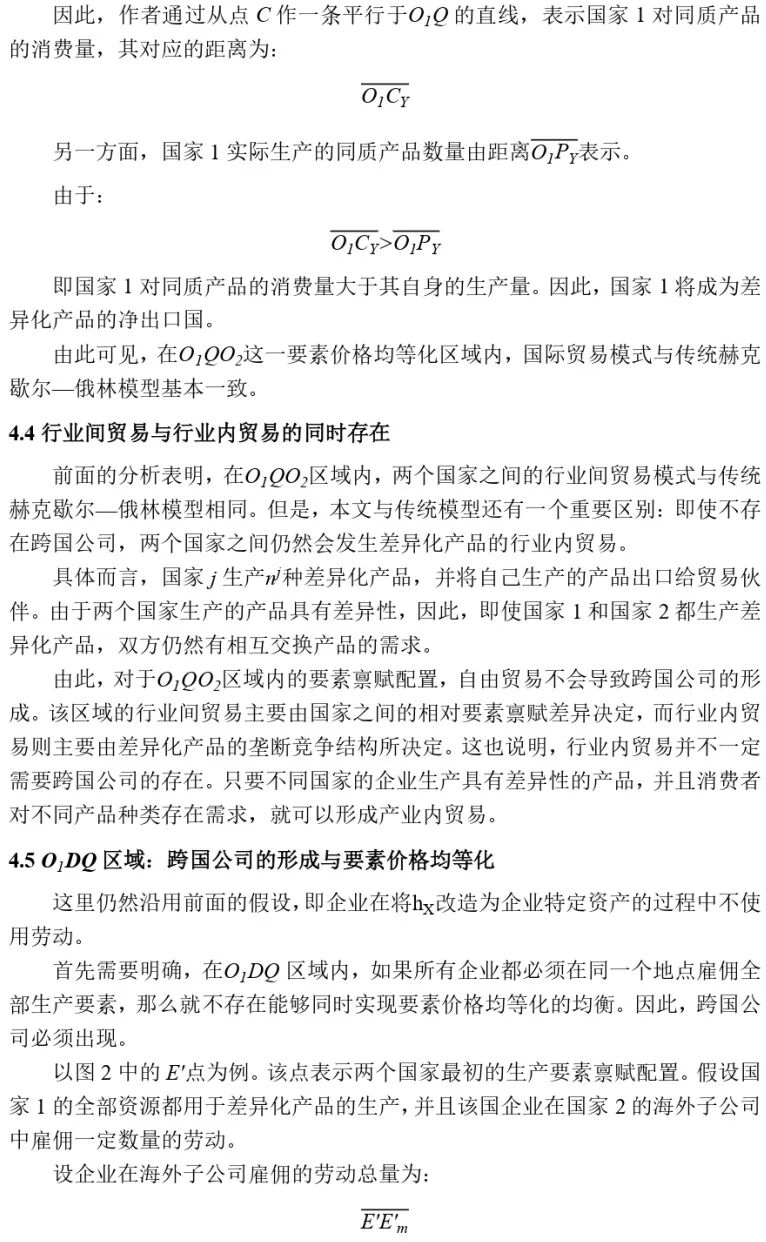
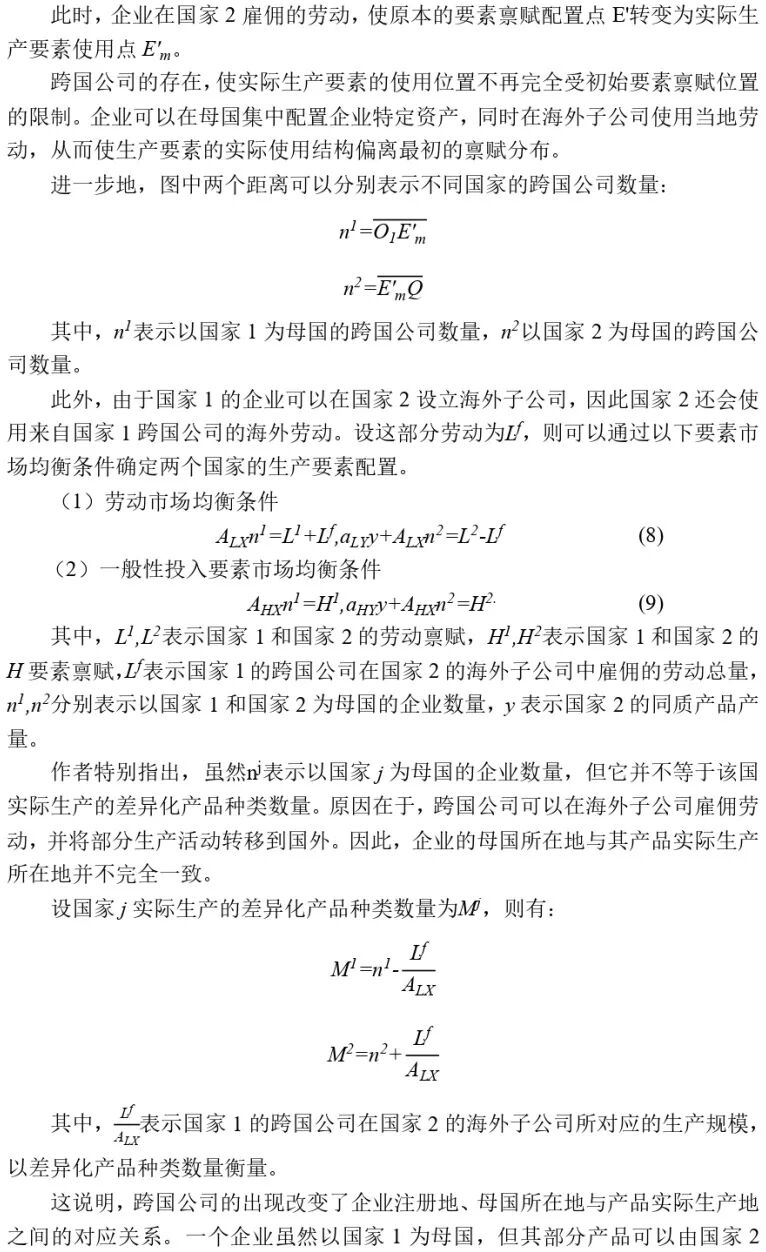
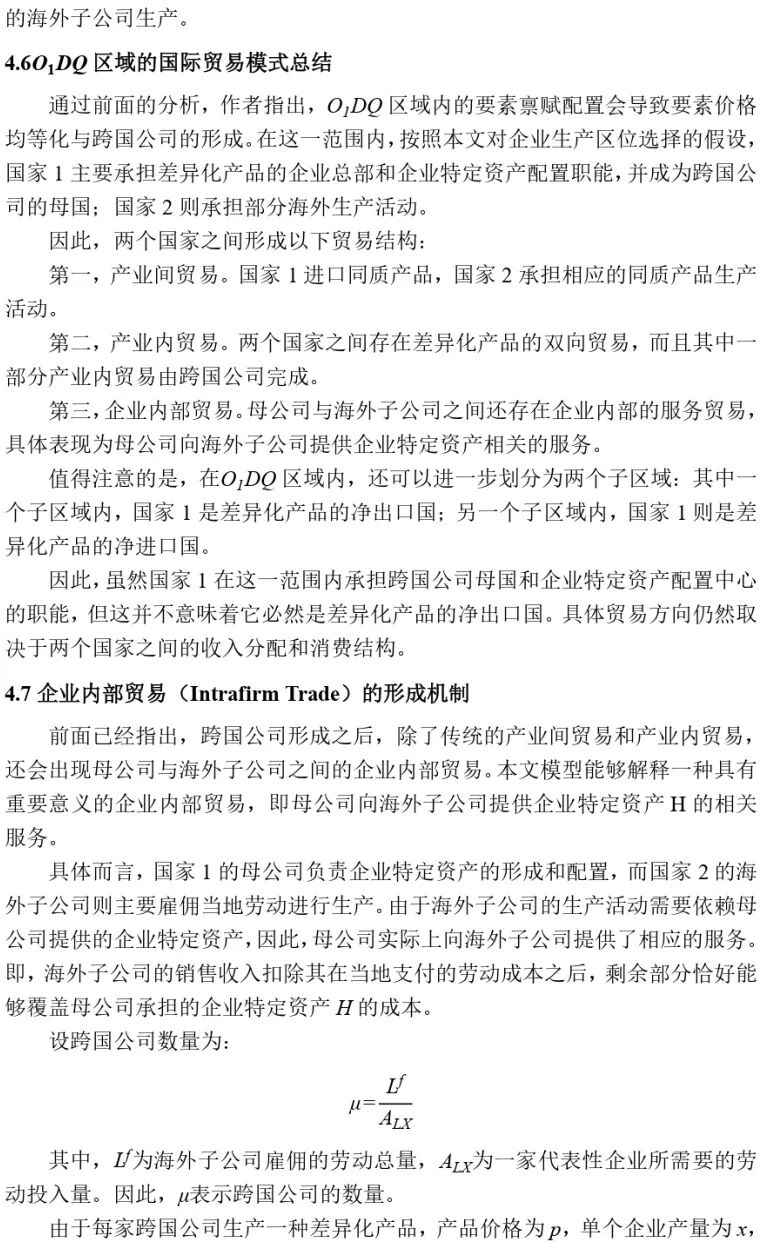
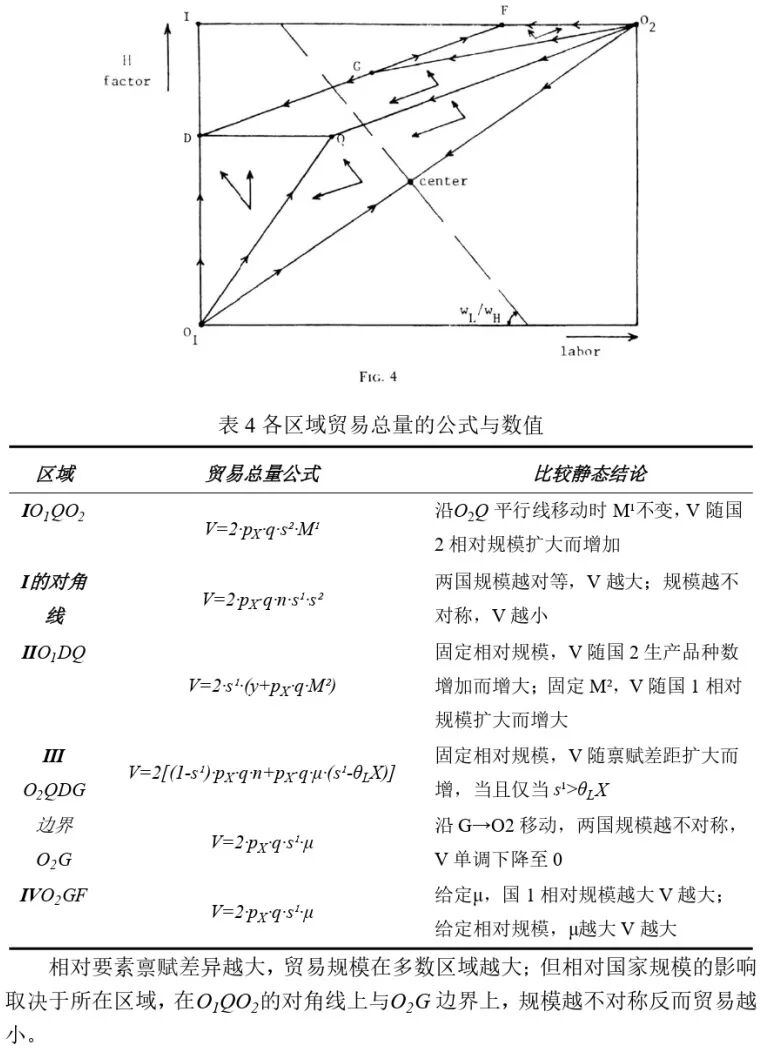
5. 贸易总量

6. 行业内贸易与企业内贸易
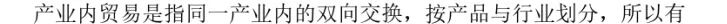
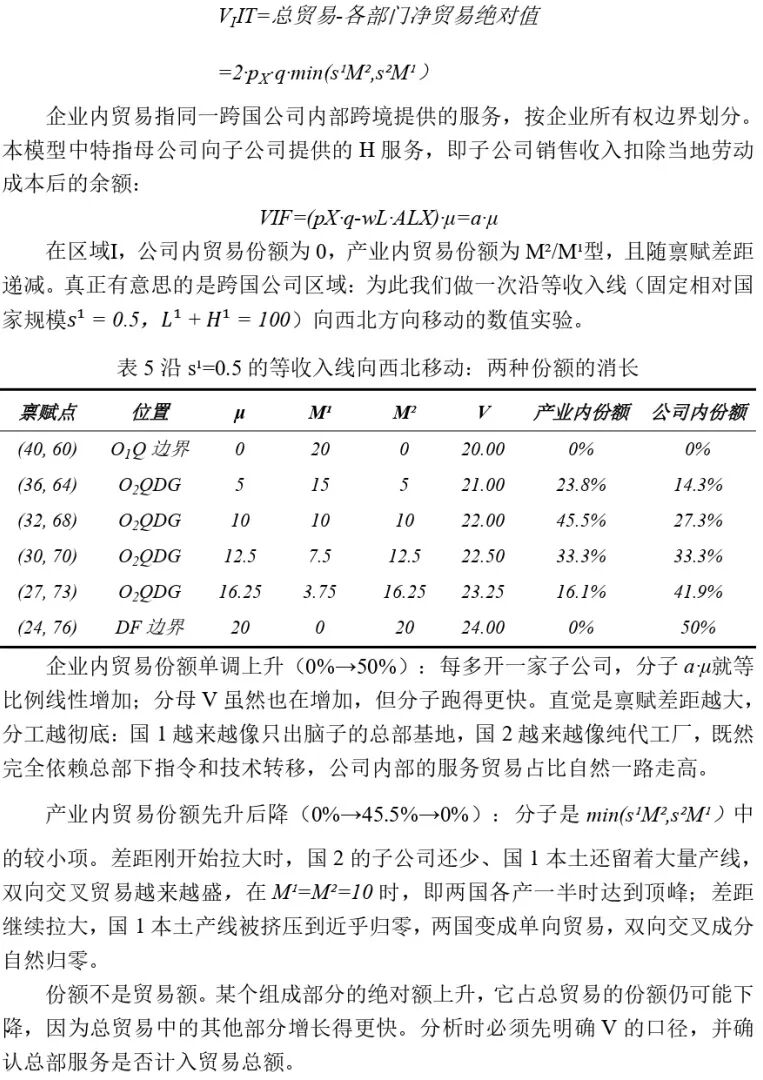
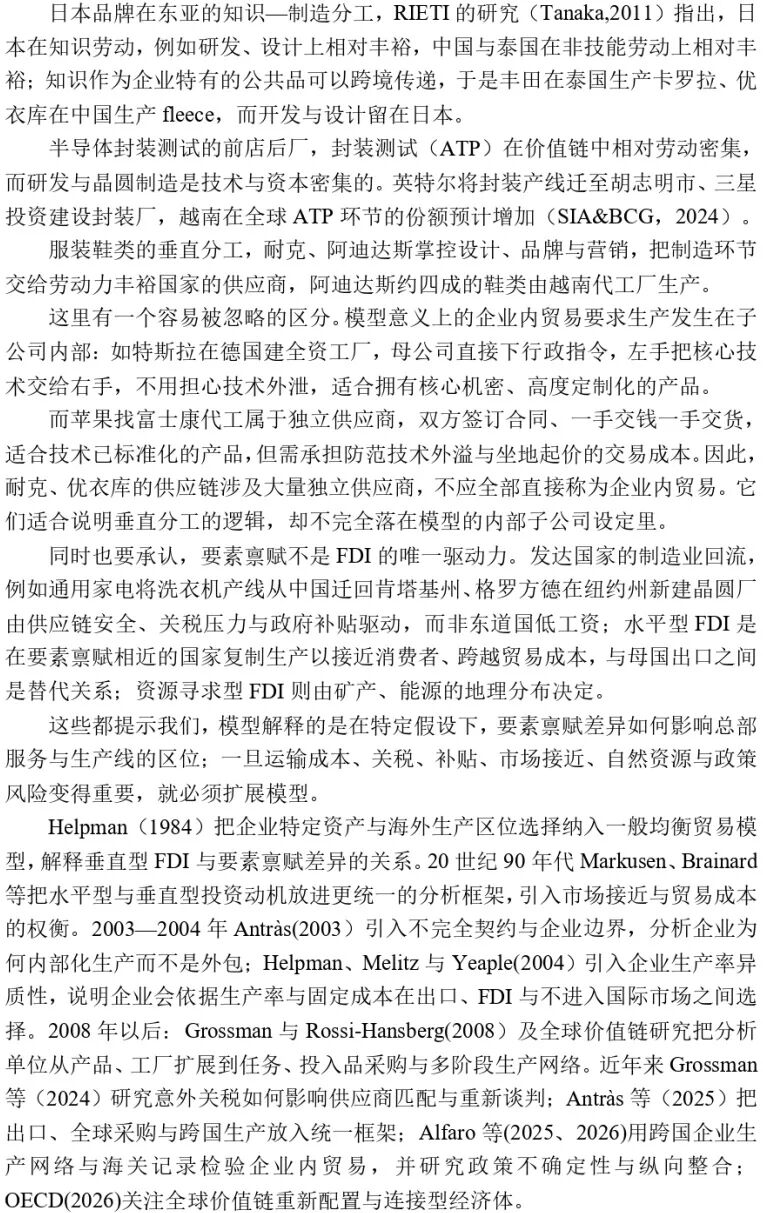
7. 拓展:FDI发展

8. 研究结论
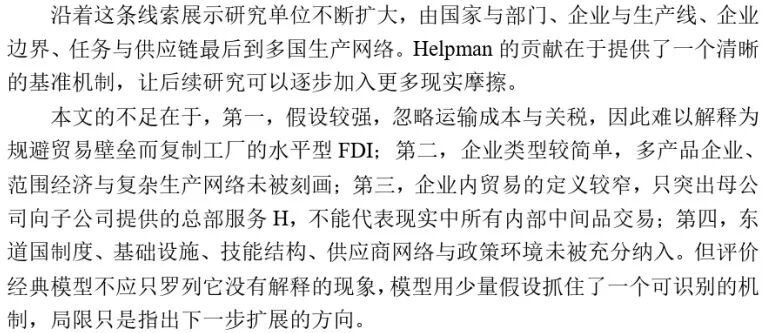
Helpman(1984)在本文的结论部分系统性地总结了其所构建的一般均衡国际贸易理论的核心贡献。该理论突破性地将跨国公司置于核心地位,深刻剖析了企业在何种市场环境下具备成为跨国公司的盈利动机,并将跨国公司严谨地定义为拥有企业特定资产、参与垄断竞争且在对外贸易中扮演积极角色的经济实体。
正是基于这一微观基础,该理论得以在同一框架下严密地解释产业间贸易、产业内贸易以及公司内贸易何以能够同时共存。尽管该理论内涵丰富,但作者指出仍有待进一步拓展以应对国际经济学的广泛议题。
为了增强理论对现实的解释力,文章将模型延伸至横向与纵向一体化的企业结构(如Helpman,1983b),这不仅在不改变基础贸易模式属性的前提下生成了更真实的资源配置模式,还揭示了垂直一体化直接催生了关于总部服务和中间投入品的公司内贸易。虽然这种对现实主义的追求大幅提升了企业理论的复杂程度,但作者坚信其带来的收益仍远大于成本。
该理论还能解释由贸易壁垒,如运输成本或关税导致的跨国公司跨国渗透现象。这一点显而易见,为生产同类产品建立新工厂虽需承担额外的固定成本,但能节省与贸易壁垒相关的成本,且无需雇佣新的总部(H)要素。因此,当贸易壁垒足够高时,跨国渗透便成为预期结果。
下期预告
论文:Pol Antràs, Firms, Contracts, and Trade Structure, The Quarterly Journal of Economics, Volume 118, 2003, Pages 1375-1418, ISSN 0033-5533.
敬请期待!
文稿:郭雪丽 程子珊
编辑:张云婷
审校:张洁 赵晨彤
2026年11月11日